Domain gutessortiment.de kaufen?
Wir ziehen mit dem Projekt
gutessortiment.de um.
Sind Sie am Kauf der Domain
gutessortiment.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gutessortiment.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:

-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **


Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
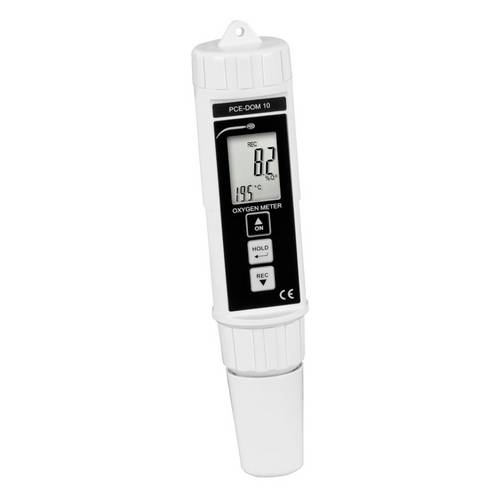
PCE Instruments Hygiene / Lebensmittel Prüfgerät PCE-DOM 10Das Sauerstoffmessgerät ist ein Messgerät, um den Sauerstoffgehalt sowohl in Flüssigkeiten, als auch in der Umgebungsluft, zu bestimmen. Mit diesem Sauerstoffmessgerät lassen sich in kürzester Zeit Wasseranalysen über den Sauerstoffgehalt durchführen. Mit dem integrierten Temperatursensor ist das Sauerstoffmessgerät in der Lage, eine automatische Temperaturkompensation vorzunehmen. Dadurch findet das Sauerstoffmessgerät seine Anwendung auch bei der Analyse des Sauerstoffgehaltes von Seen oder auch an Bachläufen, da hier starke Temperaturschwankungen auftreten können, die das Messergebnis verfälschen. Auch wird dieses Sauerstoffmessgerät zum Beispiel in der Fischzucht verwendet. Vor der Erstinbetriebnahme ist die Sensorik bei dem Sauerstoffmessgerät zunächst trocken. Um eine Messung durchzuführen, muss die Sensorik von dem Sauerstoffmessgerät mit dem mitgelieferten Elektrolyt versehen werden. Auch bei einer möglichen Beschädigung der Membran lässt sich diese innerhalb weniger Schritte bei dem Sauerstoffmessgerät tauschen. Damit wird gewährleistet, dass das Sauerstoffmessgerät innerhalb kürzester Zeit wieder einsatzbereit ist.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
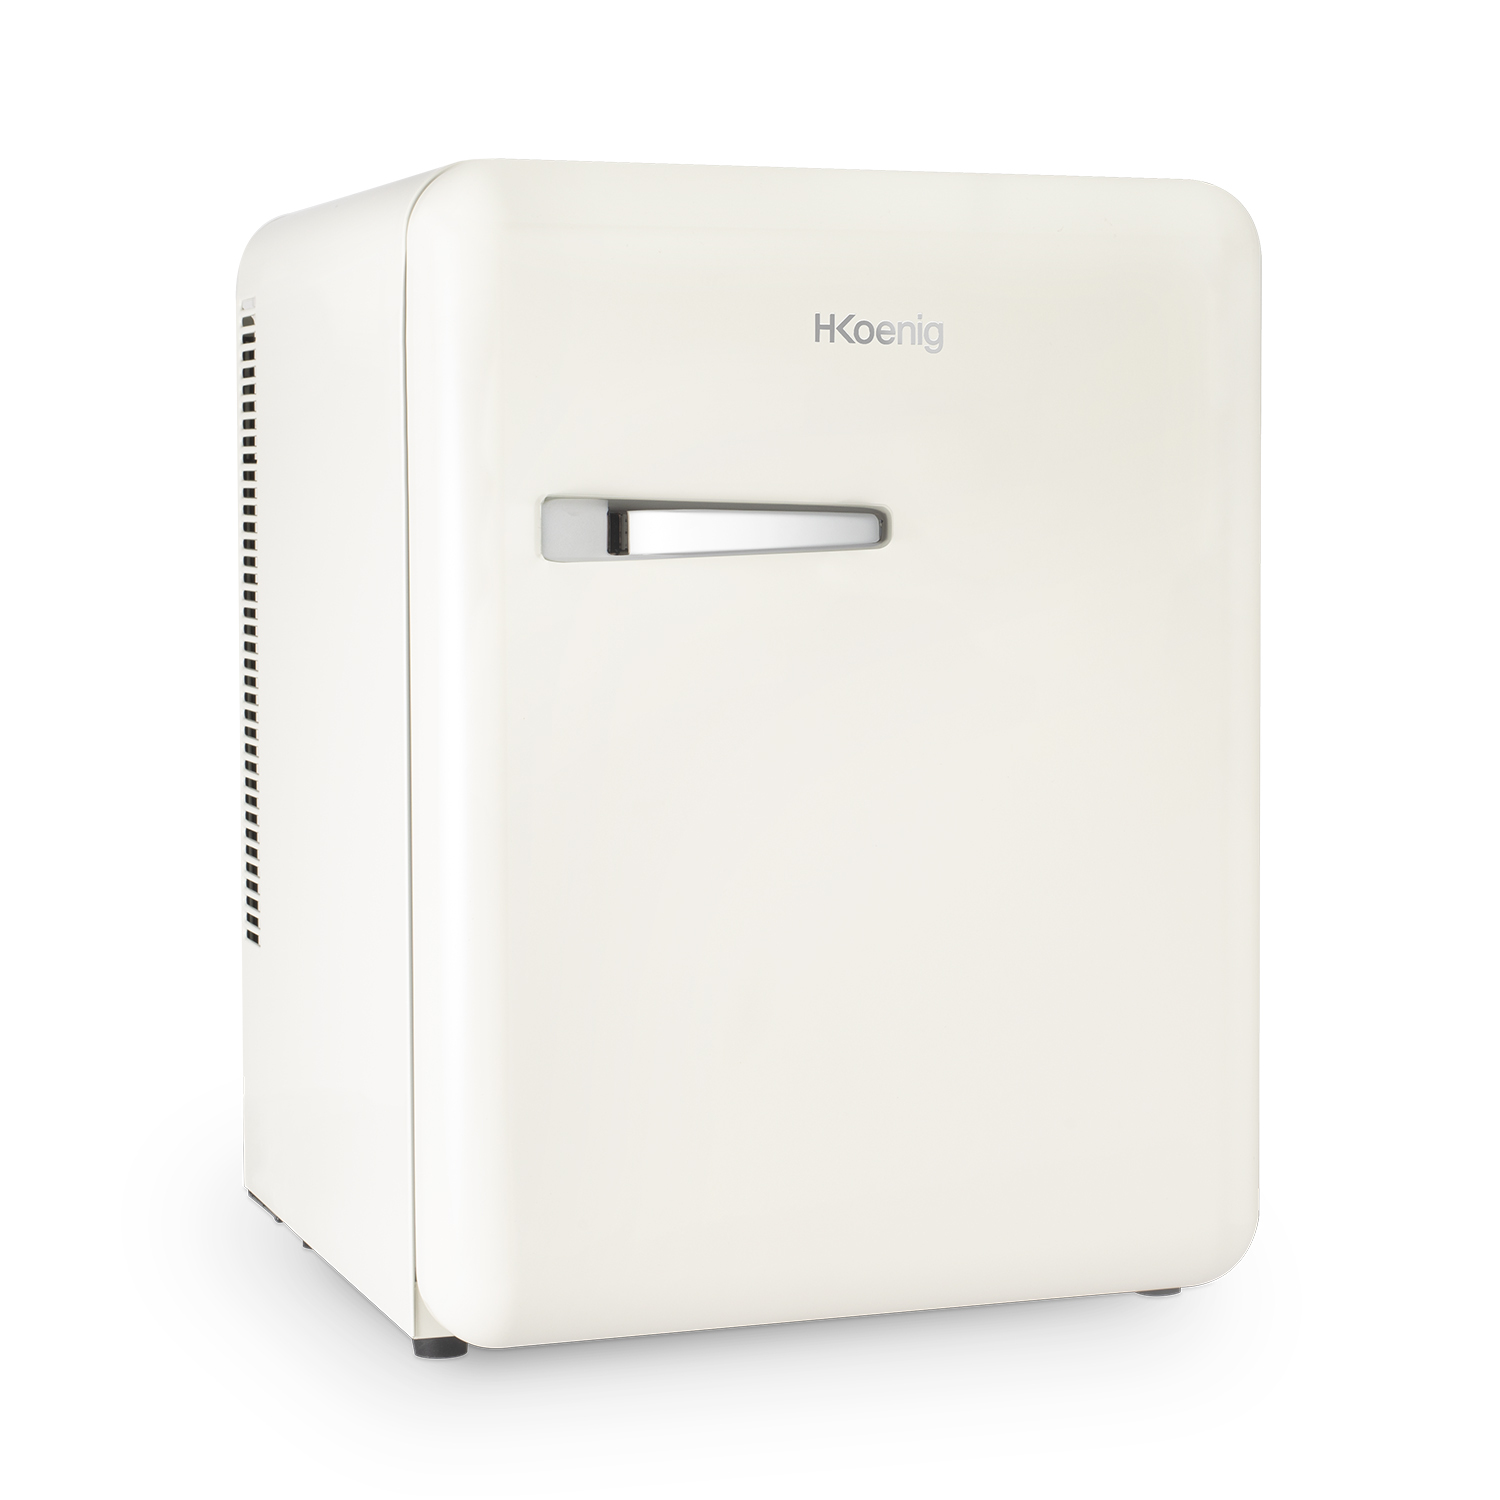
H.Koenig Mini Bar Vintage 31L Toad8, Mini-Kühlschrank, kompakt, für Lebensmittel, Getränke, Kosmetik, Vintage-Design, Temperatur einstellbar 6°-15°C, 24dB, cremefarben...Vintage-Mini-Bar 31 L Die Minibar im Vintage-Design TOAD8 hat alles, um Ihnen zu gefallen! Dank ihres ultrakompakten Formats passt sie in alle Ihre Räume. Diese Minibar mit einem Fassungsvermögen von 31 L verfügt über ein Regal und 2 Aufbewahrungsfächer in der Tür. Dank des einstellbaren Thermostats können Sie die Temperatur zwischen 6 und 15 °C an Ihre Bedürfnisse anpassen. Sein Retro-Design macht ihn zu einem unverzichtbaren Blickfang in Ihrer Wohnung. Sein verchromter Griff und die abgerundeten Kanten verleihen ihm einen eleganten Stil. Ob zu Hause, im Hotelzimmer oder im Büro, mit dem TOAD8 halten Sie Ihre Getränke immer kühl! Geräteplatzierung:FreistehendProduktfarbe:CremefarbenKühlschrank - Anzahl der Ablagen/Körbe:2Türscharnier:RechtsWechselbare Türen:JaAblageflächen Kühlschranktür:2Nutzinhalt Kühlschrank:31 lKlimaklasse:TLärmemissionsklasse:AGeräuschpegel:24 dBAbtauautomatik (Kühleinheit):JaRegelbare Temperatur:JaKühlschrank - Temperaturbereich:6 - 15 °CMinimale Betriebstempera314,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Ähnliche Suchbegriffe für Aufwendungen
-
Lust auf LebensmittelLust auf Lebensmittel , Durch fast 2.000 Fotografien wird die ganze Welt der Lebensmittel abgebildet. "Lust auf Lebensmittel" ist der ideale Wegbegleiter für jeden, der mit Lebensmitteln zu tun hat - und ein Muss für Lebensmittelhändler, Gastronomen und Fachhändler. Der Inhalt reicht von Sorten, Geschmack und Herkunftüber Inhaltsstoffe und Nährstoffe bis hin zur richtigen Verarbeitung, Verwendung und Lagerung der Waren. Ein eigenes Kapitel ist Grundlagenwissen gewidmet, mit Stichworten wie Kohlenhydrate, Proteine, Lipide, Zusatzstoffe, Gütesiegel, Aromen und Qualitätsbezeichnungen. , Motoren & Motorteile > Motorrad- & Rollerteile & -zubehör28,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tragner, Eva: Kräuter KosmetikKräuter Kosmetik , Schönheit aus dem eigenen Kräutergarten ¿ Über 200 einfache und praktische Naturkosmetikrezepte ¿ Leicht erhältliche Zutaten, oft sogar aus dem eigenen Garten ¿ Vom Haarshampoo bis zum Fußspray Der Untertitel ist Programm: In über 200 Rezepten werden im Handumdrehen natürliche Pflege- und Kosmetikprodukte von Kopf bis Fuß mit der Kraft heimischer Kräuter für den persönlichen täglichen Bedarf selbst hergestellt: Haarshampoos, Spülungen, Pflege für das Gesicht und den Bart, Augencreme und dekorative Kosmetik, Zahnputzpulver, Deosprays, Dusch- und Badezusätze, Bodylotions, Salben, Cremen, Fluids bis hin zu Fußbädern, -sprays und vieles mehr. Viele Zusatzinformationen über die verwendeten Rohstoffe und die spezielle Wirkung der jeweils enthaltenen Kräuter (z. B. straffend, zellerneuernd), die richtige Anwendung des Produkts sowie Tipps und Tricks runden jedes Rezept ab. Die Hauptzutaten, die Kräuter, stammen aus unserem "persönlichen Kosmetiksalon": dem Garten und der Wiese. Alle weiteren Zutaten sind einfach im Supermarkt, in der Drogerie oder der Apotheke erhältlich. Den Abschluss des Buches bildet die Antwort auf die Frage, welche Kräuter für welchen Hauttyp geeignet sind - mit besonderem Blick auf die Sekundären Pflanzenwirkstoffe. , Kabel & Drähte > Autoelektrik , Erscheinungsjahr: 20220419, Produktform: Leinen, Autoren: Tragner, Eva, Seitenzahl/Blattzahl: 264, Abbildungen: Durchgehend farbig bebildert, Keyword: Haarpflege selber machen; Naturkosmetik; Trockenshampoo selbst herstellen; natürliche Gesichtspflege; natürliche Kosmetikprodukte; natürliches Haarshampoo; natürliche Pflegeprodukte; natürlicher Sonnenschutz; Kosmetik aus Kräutern; natürliche Kosmetik; Gesichtsmaske selbst herstellen; Kosmetik selber machen; Naturkosmetik selbst machen; Natürliche Pflege; natürliche Haarpflege; Natürliche Hautpflege; Naturkosmetikrezepte; Haarpflege selbst machen; Gesichtspflege seber machen; Naturkosmetik selber machen; Haarshampoo selbst herstellen; Shampoo selbst herstellen; Naturparfüm, Fachschema: Kosmetik / Schön~Schönheit (Kosmetik) - Schönheitspflege, Thema: Entdecken, Warengruppe: TB/Schönheit/Kosmetik, Fachkategorie: Kosmetik, Haare und Beauty, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stocker Leopold Verlag, Verlag: Stocker Leopold Verlag, Verlag: Leopold Stocker Verlag GmbH, Länge: 253, Breite: 188, Höhe: 23, Gewicht: 992, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 275850030,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.